
امیر مهدی ایرانخواه؛ پژوهشگر اندیشکده نفت و انرژی
طبق یادداشت استراتژیستهای «ماکواری» (یک شرکت خدمات مالی و سرمایه گذاری بین المللی که دفتر مرکزی آن در سیدنی استرالیا است) در گزیدهای فصلی از گزارش کالاها، تقاضای نفت چین در سال ۲۰۲۶ در مسیر قویتری قرار خواهد گرفت، چرا که فعالیت robust پالایشگاهی و تلاش برای گسترش صنایع پتروشیمی، چالشهای ساختاری در مصرف سوخت را جبران میکند.
پس از فصل سنگین تعمیرات و نگهداری بهاره، پالایشگاههای چینی شاهد افزایش ثابت در میزان پالایش تا پایان سپتامبر بودند که توسط حاشیه سود قوی پالایش، فرصتهای مطلوب صادراتی و کاهش فشارهای کلان اقتصادی ناشی از تمدد آتشبس تجاری چین و آمریکا تقویت شد. با این حال، تا پایان سپتامبر، حاشیه سود داخلی به میانگین ۵ ساله خود بازگشت، زیرا سهمیههای صادراتی محدودتر برای فرآوردههای پاک، سودآوری را محدود کرد—رویدادی که میتواند نرخ عملیاتی پالایشگاهها را در آستانه پایان سال کاهش دهد.
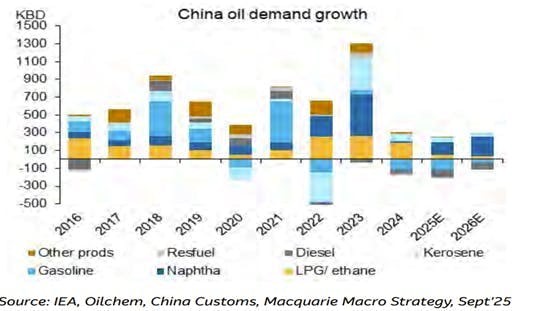
تقاضای نفت چین در سال ۲۰۲۶ در مسیر قویتری قرار دارد، چرا که فعالیت قوی پالایشگاهی و تلاش برای گسترش پتروشیمی، چالشهای ساختاری در مصرف سوخت را جبران میکند.
با این وجود، انتظار میرود سطح فرآورش نفت خام تا پایان سال ۲۰۲۵ و تا سال ۲۰۲۶ بالاتر از میانگین تاریخی باقی بماند. این افزایش عمدتاً توسط پالایشگاههای مجتمعشده که تولید خوراک پتروشیمی را افزایش میدهند، به عنوان بخشی از استراتژی انتقال چین از سوخت به مواد شیمیایی، هدایت خواهد شد.
تحلیلگران همچنین انتظار واگرایی فزایندهای در عملیات دارند: پالایشگاههای مستقل «قوریای» ممکن است با محدودیتهای ناشی از سهمیههای محدود واردات نفت خام و قیمتهای بالاتر نفت کوره مواجه شوند، در حالی که شرکتهای دولتی احتمالاً برای تأمین اوج فصلی تقاضای داخلی، بهرهبرداری بالا را حفظ خواهند کرد.
در جبهه سیاستگذاری، انتظار میرود که کمپین «ضد-درونچرخگی» پکن—که با هدف مهار ظرفیت مازاد طراحی شده است—تأثیر فوری محدودی داشته باشد. بیش از ۴۰٪ از واحدهای تقطیر نفت خام چین بیش از دو دهه پیش راهاندازی شدهاند، اما اکثر آنها ارتقا یافته و رقابتی باقی ماندهاند.
در بخش مواد شیمیایی، ظرفیت جدید پلیپروپیلن و پلیاتیلن بیش از تعطیلی احتمالی کارخانهها جبران خواهد کرد و نرخ بهرهبرداری پایین، انعطافپذیری بیشتری ارائه میدهد. با این حال، احساسات بازار در صورت افشای اقدامات ضد-درونچرخگی دقیقتر توسط پکن در اواخر امسال، میتواند تقویت شود.
در آخرین یادداشت ماکواری، پیشبینیهای تقاضای نفت چین برای سال ۲۰۲۵ کمی پایینتر تجدید نظر شده است، با رشد پیشبینیشده ۴۲,۰۰۰ بشکه در روز، کاهش از برآورد قبلی ۵۴,۰۰۰ بشکه در روز، که نشاندهنده حاشیه سود ضعیفتر کراکرهای بخار و تقاضای نرمتر نفتا است. با این وجود، راهاندازی واحدهای جدید اتیلن با خوراک نفتا انتظار میرود تقاضای نفتا را بیش از ۲۰۰,۰۰۰ بشکه در روز سال آینده افزایش دهد که پشتیبانی حیاتی برای مصرف کلی فراهم میکند.
تقاضای دیزل، اگرچه از نظر ساختاری تحت فشار جایگزینی با گاز طبیعی مایع (LNG) و کامیونهای برقی قرار دارد، پیشبینی میشد در سال ۲۰۲۶ با سرعت کمتری کاهش یابد. تحلیلگران انتظار دارند تعطیلیهای تعمیر و نگهداری بهاره کمتری به لطف حاشیه سود غیرمنتظره قوی پالایش امسال رخ دهد که میتواند این کاهش را مهار کند.
در کل، گسترش بخش شیمیایی قرار است محرک کلیدی رشد باقی بماند. به گفته ماکواری، پیشبینی میشود تقاضای نفت چین در سال ۲۰۲۶ تحت مفروضات پایه و در غیاب محرک عمده مسکن، ۱۷۹,۰۰۰ بشکه در روز افزایش یابد. این در تضاد با آخرین پیشبینی آژانس بینمللی انرژی از رشد تقاضای نفت چین در سال ۲۰۲۶ معادل ۱۴۱,۰۰۰ بشکه در روز است.